Outbank - Banking & Finanzen
- 3,6
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer seine Finanzen über mehrere Banken, Versicherungen und laufende Verträge verteilt, kennt das Problem: Die Informationen sind vorhanden, aber nicht an einem Ort. Genau hier setzt Outbank an. Ich habe die App als Finanzanwendung für den Alltag betrachtet und finde ihren Ansatz besonders dann sinnvoll, wenn man nicht nur den Kontostand prüfen, sondern die eigene finanzielle Situation als Ganzes verstehen möchte.
Outbank stammt von Outbank GmbH und ist kostenlos erhältlich. Die Anwendung richtet sich an Nutzer, die Konten bündeln, Versicherungen im Blick behalten, Fixkosten erkennen und Budgets organisieren wollen. Im Google-Play-Modell können je nach Nutzung In-App-Käufe zwischen 3,99 € und 99,99 € anfallen. Die Altersfreigabe liegt bei USK ab 0 Jahren, was zur sachlichen Ausrichtung als Finanzassistent passt.
Mein Eindruck nach der Nutzung: Outbank ist kein Ersatz für die Banking-App einer einzelnen Bank, sondern eine zusätzliche Übersichtsschicht. Wer nur gelegentlich eine Überweisung ausführt, braucht diese zweite Ebene vielleicht nicht. Wer dagegen mehrere Konten, Karten oder finanzielle Verpflichtungen verwaltet, kann damit schneller erkennen, wohin das Geld tatsächlich fließt.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Was mich beim Einstieg erwartet hat
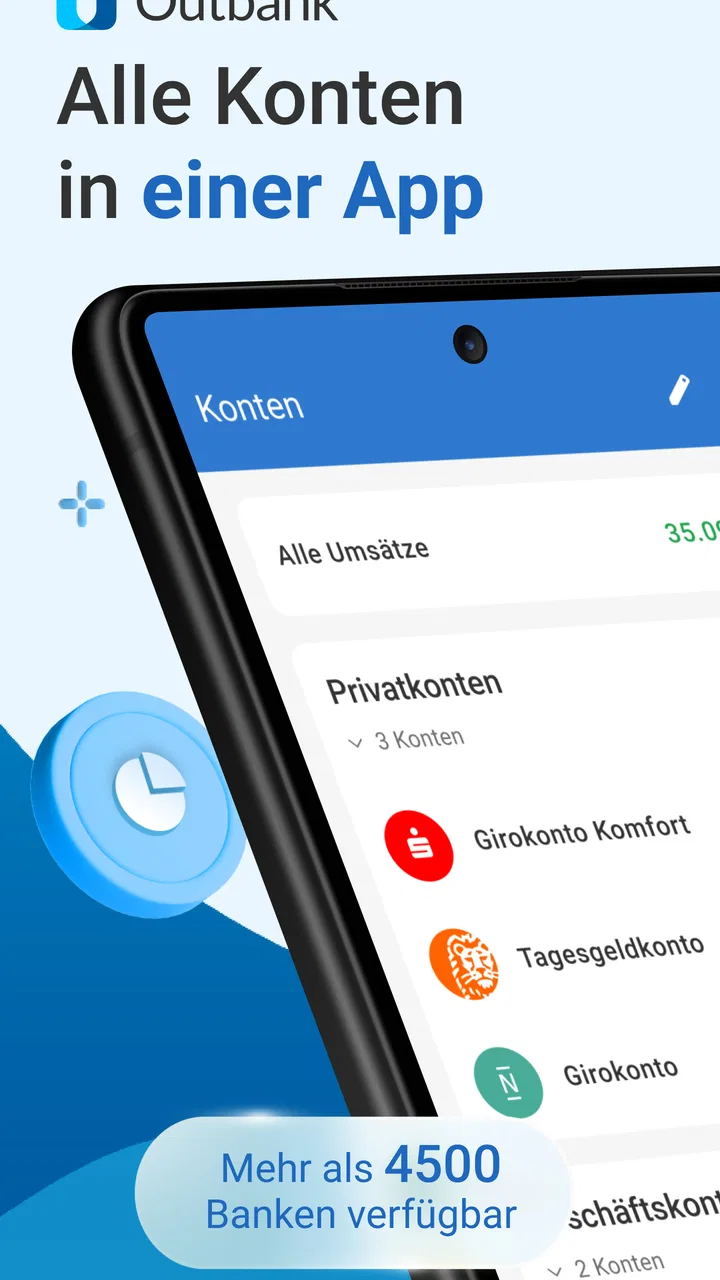
Die wichtigste Erwartung sollte man gleich richtig setzen: Outbank ist vor allem auf Zusammenführung und Überblick ausgelegt. Die App möchte nicht bloß einen einzelnen Kontostand anzeigen, sondern verschiedene finanzielle Bereiche in einer gemeinsamen Ansicht ordnen. Das macht sie interessant für Menschen mit Girokonto, Tagesgeld, Kreditkarte oder weiteren Bankverbindungen, aber auch für Personen, die Versicherungen und regelmäßige Ausgaben nicht getrennt voneinander betrachten möchten.
Im Vergleich zur klassischen Bank-App ist der Blickwinkel breiter. Die Anwendung der Hausbank ist meist der verlässlichste Ort für Überweisungen, Kartenverwaltung und direkte Nachrichten vom Institut. Outbank spielt seine Stärke eher dort aus, wo man Zusammenhänge sucht: Welche regelmäßigen Belastungen kommen jeden Monat? Welche Konten werden für bestimmte Zwecke genutzt? Wie viel finanzieller Spielraum bleibt, wenn Miete, Verträge und andere Fixkosten berücksichtigt sind?
Das klingt zunächst selbstverständlich, ist im Alltag aber nützlich. Ich musste bei mehreren Konten nicht mehr zwischen verschiedenen Apps wechseln, um eine grobe Einschätzung zu bekommen. Gerade bei einem Monatswechsel oder vor größeren Ausgaben ist eine gemeinsame Ansicht hilfreicher als einzelne, isolierte Kontostände.
Die Bewertung im Store liegt bei durchschnittlich 3,6 aus ungefähr 1.900 Bewertungen. Das ist für mich ein Hinweis, die App weder als Wundermittel noch als rundum reibungslose Lösung zu betrachten. Finanzanwendungen hängen stark davon ab, welche Banken und Verträge ein Nutzer einbinden möchte und wie gut die jeweilige Verbindung funktioniert. Eine Erfahrung, die bei einer Person problemlos läuft, muss bei einer anderen nicht identisch sein.
Für wen der Ansatz besonders gut passt
Ich würde Outbank vor allem Menschen empfehlen, die ihre Finanzen aktiv sortieren möchten, aber keine Lust auf eigene Tabellen haben. Dazu gehören etwa Paare mit mehreren Konten, Selbstständige mit getrennten privaten und beruflichen Zahlungswegen oder Familien, die wiederkehrende Kosten besser einplanen wollen. Auch wer nach einem Umzug, einer Hochzeit oder einem Jobwechsel seine finanzielle Struktur neu ordnet, kann von der zentralen Darstellung profitieren.
Weniger passend ist die App für jemanden, der ausschließlich ein Konto bei einer Bank nutzt und dort bereits alle benötigten Funktionen findet. In diesem Fall bringt eine zusätzliche Finanzübersicht möglicherweise mehr Pflegeaufwand als Nutzen. Auch Nutzer, die grundsätzlich keine externen Finanzübersichten einrichten möchten, sollten bei ihrer vertrauten Bank-App bleiben.
Die Einrichtung ohne unnötige Hektik
Beim ersten Start würde ich nicht versuchen, sofort jede finanzielle Verbindung einzurichten. Der bessere Weg ist, mit dem Konto zu beginnen, das im Alltag am wichtigsten ist. So lässt sich schnell beurteilen, ob die Darstellung verständlich ist und ob die App zum eigenen Umgang mit Geld passt. Erst danach würde ich weitere Konten, Karten oder Versicherungen ergänzen.
Wichtig ist, die Zugangsdaten nicht gedankenlos einzugeben. Bei einer Finanz-App sollte man den Namen des Instituts, die gewünschte Verbindung und die angeforderten Bestätigungsschritte aufmerksam prüfen. Ich empfehle außerdem, die Einrichtung in einer ruhigen Umgebung vorzunehmen und das Smartphone nicht nebenbei für andere Aufgaben zu verwenden. Das klingt banal, verhindert aber Fehler bei der Auswahl des richtigen Kontos.
Die Verbindung zu einem Bankkonto ist nicht bloß ein technischer Klick. Man sollte vorher überlegen, welche Konten wirklich für die tägliche Übersicht nötig sind. Ein altes Konto, das kaum noch verwendet wird, kann die Ansicht unnötig unübersichtlich machen. Mein praktischer Tipp lautet deshalb: zuerst die aktiven Konten hinzufügen, die regelmäßig Geldbewegungen zeigen, und selten genutzte Verbindungen erst später einordnen.
Bei Versicherungen und Fixkosten lohnt sich eine andere Reihenfolge. Ich würde zunächst die regelmäßigen Belastungen identifizieren, die ohnehin auf dem Konto auftauchen, und anschließend prüfen, welche davon als feste Verpflichtungen sinnvoll gruppiert werden. Dadurch entsteht schneller ein realistisches Bild der monatlichen Grundlast, statt nur eine lange Liste einzelner Buchungen zu sehen.
Ein weiterer Punkt ist die Erwartung an Aktualität. Eine zentrale Finanz-App kann Informationen aus verschiedenen Quellen zusammenführen, aber die Daten entstehen weiterhin bei den jeweiligen Banken oder Anbietern. Wenn eine Buchung noch nicht beim Institut sichtbar ist, kann sie auch in der Übersicht nicht sinnvoll ausgewertet werden. Für eine wichtige Zahlung würde ich deshalb immer zusätzlich die Original-App der Bank prüfen.
Der erste sinnvolle Erfolg
Der erste echte Erfolg ist für mich nicht das Hinzufügen möglichst vieler Konten, sondern eine konkrete Antwort auf eine Alltagsfrage. Zum Beispiel: Wie hoch sind meine regelmäßigen monatlichen Belastungen? Oder: Welches Konto enthält das Geld, das ich für eine bevorstehende Ausgabe zurückgelegt habe? Wenn Outbank diese Frage schneller beantwortet als mehrere einzelne Apps, hat die Einrichtung ihren Zweck erfüllt.
Ein realistisches Szenario wäre der Monatsanfang. Gehalt und andere Einnahmen sind eingegangen, gleichzeitig werden Miete, Versicherungen, Abonnements und weitere Fixkosten fällig. Statt nur auf den aktuellen Kontostand zu schauen, kann ich die wiederkehrenden Verpflichtungen gedanklich abziehen und besser einschätzen, was tatsächlich frei verfügbar ist. Genau an dieser Stelle ist eine Finanzübersicht hilfreicher als eine reine Banking-App.
Ich würde anschließend ein einfaches Budget für einen klar abgegrenzten Bereich betrachten, etwa Lebensmittel oder Freizeit. Dabei geht es nicht darum, jeden Kaffee zwanghaft zu dokumentieren. Sinnvoller ist, zunächst eine Ausgabegruppe zu beobachten, bei der regelmäßig Unsicherheit entsteht. So merkt man schnell, ob die Budgetfunktion im eigenen Alltag unterstützt oder eher zusätzliche Arbeit erzeugt.
Der beste erste Schritt ist eine konkrete finanzielle Frage, nicht eine möglichst vollständige Einrichtung. Dieser Unterschied spart Zeit und macht die App verständlicher. Wer mit einem klaren Ziel startet, erkennt schneller, welche Verbindungen und Kategorien tatsächlich gebraucht werden.
Wo die Bedienung verwirren kann
Die größte mögliche Verwirrung entsteht durch den Unterschied zwischen Übersicht und direkter Bankverwaltung. Eine zusammengeführte Darstellung kann Buchungen verständlicher machen, ersetzt aber nicht automatisch jede Funktion der jeweiligen Bank. Wenn ich eine Überweisung ausführen, eine Karte sperren oder eine sicherheitsrelevante Änderung vornehmen möchte, würde ich weiterhin zuerst die Originalanwendung meines Instituts verwenden.
Auch Budgets sind kein selbstlaufender Finanzplan. Ein Budget zeigt nur dann einen brauchbaren Rahmen, wenn die zugrunde liegenden Buchungen sinnvoll eingeordnet werden. Ungewöhnliche Ausgaben, Rückerstattungen oder Umbuchungen können das Bild verzerren. Ich würde deshalb nicht jede Abweichung sofort als Fehlplanung interpretieren, sondern zunächst prüfen, ob es sich um eine einmalige Bewegung handelt.
Bei mehreren eigenen Konten kann außerdem der Eindruck entstehen, man verfüge über mehr Geld, als tatsächlich frei verfügbar ist. Ein gemeinsamer Gesamtbetrag ist nicht automatisch ein verfügbares Budget. Rücklagen, zweckgebundene Beträge und anstehende Lastschriften müssen weiterhin gedanklich berücksichtigt werden. Outbank kann die Informationen bündeln, aber die finanzielle Entscheidung bleibt beim Nutzer.
Versicherungen sollte man ebenfalls nicht nur nach dem nächsten Abbuchungsbetrag beurteilen. Eine Jahreszahlung kann in einer Monatsansicht ungewöhnlich groß wirken, obwohl sie nicht jeden Monat anfällt. Für eine faire Einschätzung der eigenen Fixkosten ist es deshalb sinnvoll, zwischen monatlichen, vierteljährlichen und jährlichen Verpflichtungen zu unterscheiden, sofern die persönliche Organisation das zulässt.
Die App kann auch dann weniger überzeugend wirken, wenn man sehr selten auf seine Finanzen schaut. Wer nur den Kontostand kontrolliert und ansonsten keine Budgets oder Vertragsübersichten benötigt, wird den zusätzlichen Überblick möglicherweise nicht regelmäßig nutzen. In diesem Fall ist die gewohnte Bank-App oft schneller und direkter.
So würde ich nach dem ersten Start weitermachen
Nach der Grundinstallation würde ich die Anwendung nicht täglich zwanghaft öffnen. Ein fester kurzer Termin, etwa rund um den Monatswechsel, ist meist sinnvoller. Dann lassen sich neue Buchungen, wiederkehrende Kosten und die eigene Budgetplanung gemeinsam betrachten. Dieser Rhythmus verhindert, dass die Finanzverwaltung zum dauernden Kontrollprojekt wird.
Für die weitere Nutzung empfehle ich, die Übersicht klein zu halten. Nicht jedes alte Konto und nicht jede seltene Vertragsinformation muss sofort aufgenommen werden. Eine reduzierte Ansicht mit den wirklich relevanten Finanzquellen liefert oft bessere Entscheidungen als eine vollständige, aber unübersichtliche Sammlung.
Ein nützlicher Arbeitsablauf ist die Trennung zwischen Beobachten und Handeln. Zuerst sehe ich mir an, welche Ausgaben regelmäßig auftreten. Danach entscheide ich, ob ich ein Budget anpasse, einen Vertrag überprüfe oder Geld zwischen eigenen Konten anders verteile. Diese Reihenfolge ist besser, als spontan auf einzelne Buchungen zu reagieren.
Für Paare oder Familien kann die gemeinsame finanzielle Perspektive hilfreich sein, sie ersetzt aber keine klare Absprache. Ein zusammengeführter Überblick beantwortet nicht automatisch die Frage, wem welcher Betrag gehört oder welche Ausgabe gemeinsam getragen wird. Wer Outbank in einem gemeinsamen Haushalt verwendet, sollte deshalb zusätzlich festlegen, welche Konten und Budgets welchem Zweck dienen.
Wer seine Finanzen beruflich und privat trennt, sollte besonders sorgfältig kategorisieren. Eine zentrale Übersicht kann dabei helfen, Bewegungen schneller zu erkennen, aber sie macht aus privaten und geschäftlichen Buchungen nicht automatisch eine saubere Buchhaltung. Für steuerliche Entscheidungen oder formelle Aufzeichnungen würde ich weiterhin passende Fachlösungen und die Originalbelege verwenden.
Was die kostenlose Nutzung und Käufe bedeuten
Outbank ist grundsätzlich kostenlos erhältlich. Gleichzeitig weist das Angebot In-App-Käufe über Google Play im Bereich von 3,99 € bis 99,99 € aus. Für mich bedeutet das: Vor einer intensiven Einrichtung sollte man prüfen, welche Funktionen im eigenen Nutzungsfall ohne Zusatzkosten ausreichen und an welcher Stelle ein kostenpflichtiger Bereich relevant wird.
Ich würde nicht vorschnell viele Konten einrichten, bevor klar ist, ob der gewünschte Arbeitsablauf funktioniert. Ein kurzer Test mit den wichtigsten Finanzquellen ist sinnvoller als eine umfangreiche Einrichtung, die später wieder zurückgebaut werden muss. Das gilt besonders für Nutzer, die nur einen begrenzten Überblick brauchen.
Die App wurde am 12.04.2017 veröffentlicht und ist mit über 100.000 Installationen sichtbar etabliert. Für mich spricht das dafür, dass sie nicht als kurzfristiger Versuch gedacht ist, sondern als länger nutzbare Finanzanwendung. Trotzdem bleibt die persönliche Passung entscheidend: Eine etablierte App kann die eigene Bankbeziehung und die individuellen Sicherheits- oder Organisationsvorlieben nicht ersetzen.
Mein Urteil für den Alltag
Outbank überzeugt mich vor allem als zentrale Übersicht für Menschen, deren finanzielle Informationen auf mehrere Stellen verteilt sind. Die Kombination aus Konten, Versicherungen, Fixkosten und Budgets geht deutlich weiter als ein einfacher Kontostand. Besonders stark ist die Anwendung dort, wo ich regelmäßige Verpflichtungen mit dem verfügbaren Geld abgleichen und meine finanzielle Struktur verständlicher machen möchte.
Die Schwächen liegen weniger in der Idee als in der zusätzlichen Ebene, die man pflegen und richtig interpretieren muss. Eine zusammengeführte Ansicht kann falsche Sicherheit erzeugen, wenn man Rücklagen, Buchungszeitpunkte oder unregelmäßige Zahlungen nicht berücksichtigt. Für direkte Bankgeschäfte bleibt die App des jeweiligen Instituts meist die naheliegendere Wahl.
Ich würde Outbank daher einem Freund empfehlen, der mehrere Konten oder finanzielle Verpflichtungen hat und endlich eine gemeinsame Sicht auf seine Situation möchte. Ich würde sie nicht empfehlen, wenn nur ein einziges Girokonto genutzt wird und keine Budget- oder Vertragsübersicht gebraucht wird. Für Einsteiger ist der beste Weg, klein anzufangen, eine konkrete Frage zu beantworten und erst danach weitere Bereiche hinzuzunehmen.
Unterm Strich ist Outbank ein brauchbarer Finanzassistent für den Alltag, sofern man ihn als Überblickswerkzeug und nicht als vollständigen Ersatz für die eigene Bank versteht. Wer diese Grenze kennt, kann mit wenig Aufwand einen klareren Blick auf Fixkosten, Konten und Budgets bekommen. Genau darin liegt für mich der praktische Wert der App.
Häufig gestellte Fragen zu Outbank - Banking & Finanzen
01Was ist Outbank und welche Banken werden unterstützt?
Outbank ist eine Finanz-App, mit der sich mehrere Bankkonten, Kreditkarten, Depots und weitere Finanzkonten an einem Ort verwalten lassen. Nach der Einrichtung werden Umsätze und Kontostände regelmäßig abgerufen und übersichtlich zusammengeführt. Vor dem Download sollten Sie prüfen, ob Ihre Bank, Ihr Finanzdienstleister und die gewünschten Kontotypen unterstützt werden, da der Funktionsumfang je nach Anbieter variieren kann.
02Ist Outbank sicher und wie werden meine Bankdaten geschützt?
Outbank legt großen Wert auf Datenschutz und Sicherheit. Die App arbeitet mit Sicherheitsverfahren, die beim Online-Banking üblich sind, und die Zugangsdaten werden nach Angaben des Anbieters geschützt gespeichert beziehungsweise verarbeitet. Trotzdem sollten Sie ein starkes Gerätepasswort, biometrische Anmeldung und aktuelle Systemsoftware verwenden. Prüfen Sie außerdem regelmäßig Ihre Kontobewegungen und geben Sie Ihre Zugangsdaten niemals an andere Personen weiter.
03Benötige ich für Outbank ein eigenes Konto oder ein Abonnement?
Ob für die Nutzung ein kostenloser oder kostenpflichtiger Tarif erforderlich ist, hängt vom aktuellen Angebot und den verfügbaren Funktionen ab. Grundlegende Funktionen können je nach Version eingeschränkt sein, während zusätzliche Möglichkeiten möglicherweise nur in einem Premium-Modell enthalten sind. Lesen Sie vor der Registrierung die aktuellen Preisangaben, Laufzeiten und Bedingungen im jeweiligen App Store, damit keine unerwarteten Kosten entstehen.
04Kann ich mit Outbank Überweisungen ausführen oder nur Kontostände ansehen?
Outbank dient nicht ausschließlich zur Anzeige von Kontoständen. Je nach angebundener Bank und unterstütztem Kontomodell können auch bestimmte Banking-Aktionen, beispielsweise Überweisungen, möglich sein. Der genaue Funktionsumfang hängt jedoch von der jeweiligen Bank, den verfügbaren Schnittstellen und den Sicherheitsfreigaben ab. Nach der Einrichtung sollten Sie daher kontrollieren, welche Aktionen tatsächlich angeboten werden und ob eine zusätzliche Bestätigung notwendig ist.
05Für welche Geräte ist Outbank verfügbar und was passiert bei einem Gerätewechsel?
Outbank ist für mobile Geräte und je nach Anbieter auch für weitere Apple-Plattformen verfügbar. Vor der Installation sollten Sie die Systemanforderungen und die aktuelle Kompatibilität im App Store prüfen. Bei einem Wechsel auf ein neues Smartphone müssen Konten möglicherweise erneut bestätigt oder eingerichtet werden. Nutzen Sie nur offizielle Sicherungs- und Synchronisierungsfunktionen und stellen Sie sicher, dass Sie Zugriff auf Ihre Bankfreigaben haben.
Vorteile
- Unterstützt zahlreiche Banken und Finanzanbieter in einer App.
- Übersichtliche Kategorisierung erleichtert die Kontrolle der Ausgaben.
- Überweisungen lassen sich direkt aus der Anwendung anstoßen.
- Sicherheitsfunktionen wie Face ID oder Fingerabdruck sind integriert.
- Auch Depots
- Kreditkarten und digitale Konten können eingebunden werden.
Nachteile
- Für einige Funktionen ist ein kostenpflichtiges Abonnement erforderlich.
- Die Einrichtung einzelner Bankverbindungen kann zusätzliche Schritte verlangen.
- Nicht jede Bank unterstützt sämtliche verfügbaren Funktionen.
- Bei vielen Konten wirkt die Übersicht schnell etwas überladen.
- Die App benötigt sensible Finanzdaten und setzt entsprechendes Vertrauen voraus.

Outbank - Banking & Finanzen
Galerie